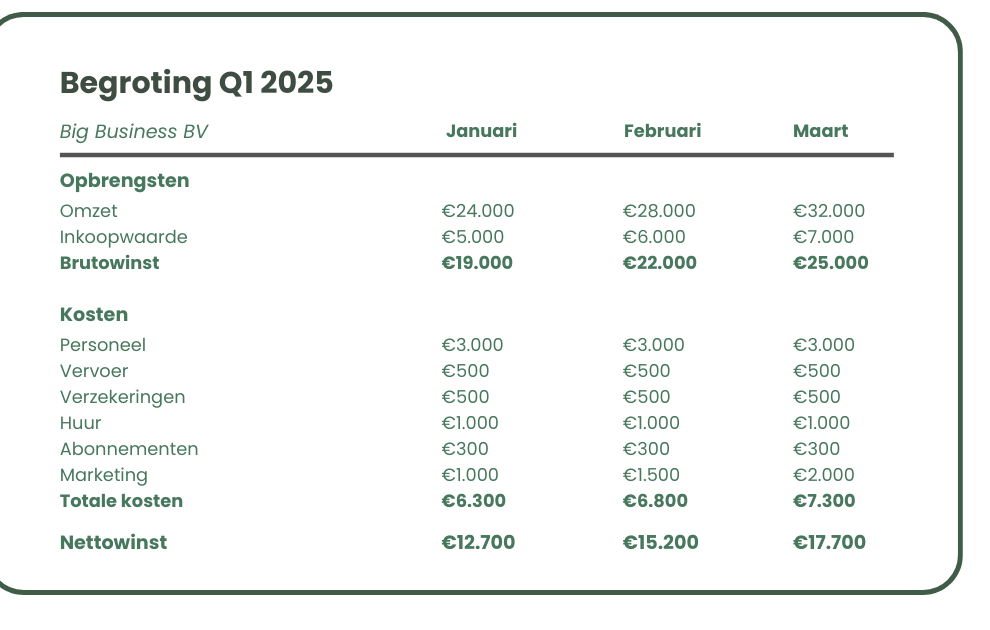
Wanneer we onze financiën beheren is het essentieel om inzicht te krijgen in onze vaste lasten. Vaste lasten voorbeelden helpen ons een duidelijk overzicht te creëren van de kosten die wij elke maand moeten betalen. Van huur of hypotheek tot verzekeringen en abonnementen, deze uitgaven vormen de basis van onze begroting en bepalen vaak onze financiële ruimte.
In dit artikel zullen wij verschillende vaste lasten voorbeelden bespreken die cruciaal zijn voor een overzichtelijke begroting. We gaan kijken naar de meest voorkomende uitgavenposten en tips geven om deze kosten beter te beheren. Wist je dat het kennen van je vaste lasten je kan helpen om betere financiële beslissingen te nemen? Door bewust met deze kosten om te gaan kunnen we niet alleen besparen maar ook meer grip krijgen op onze financiën.
Benieuwd welke specifieke vaste lasten voorbeelden er zijn en hoe ze jouw begroting kunnen beïnvloeden? Laten we samen duiken in deze belangrijke materie!
Vaste lasten voorbeelden voor een realistische begroting
Bij het opstellen van een realistische begroting is het essentieel om inzicht te krijgen in onze vaste lasten. Deze uitgaven zijn regelmatig en vaak noodzakelijk, en ze hebben directe invloed op onze financiële planning. Laten we enkele vaste lasten voorbeelden bekijken die bijdragen aan een overzichtelijke begroting.
Voorbeelden van vaste lasten
Hieronder staan enkele veelvoorkomende vaste lasten die we in onze maandelijkse begroting kunnen opnemen:
- Huur of hypotheek: Dit is meestal de grootste kostenpost. Het is belangrijk om te weten hoeveel we maandelijks kwijt zijn aan woonlasten.
- Energiekosten: Kosten voor gas, water en elektriciteit behoren tot de vaste lasten.
- Verzekeringen: Denk aan zorgverzekering, autoverzekering en opstalverzekering. Deze kosten zijn vaak verplicht of verstandig om af te sluiten.
- Abonnementen: Zoals internet, televisie en telefonie. Ook deze kosten blijven doorgaans constant per maand.
- Vaste belastingen: Zoals gemeentelijke belastingen (bijvoorbeeld onroerendezaakbelasting).
Tabel met gemiddelde bedragen
Om een beter beeld te krijgen van wat deze vaste lasten ons gemiddeld kosten, hebben we de volgende tabel samengesteld:
| Type Vaste Lasten | Gemiddeld Bedrag per Maand |
|---|---|
| Huur/Hypotheek | € 1.200 |
| Energiekosten | € 150 |
| Zorgverzekering | € 120 |
| Internet/Televisie/Telefonie | € 80 |
| Verzekeringen (totaal) | € 100 |
Door deze cijfers in onze begroting op te nemen, krijgen we een duidelijker beeld van onze financiële situatie. Het helpt ons ook om ruimte te creëren voor andere variabele kosten die minder voorspelbaar zijn.
Het is cruciaal dat wij bij het plannen van onze financiën niet alleen naar huidige lastendrukken kijken, maar ook rekening houden met eventuele toekomstige veranderingen in deze uitgaven. Wanneer bijvoorbeeld huurprijzen stijgen of er wijzigingen optreden in verzekeringstarieven, heeft dit direct invloed op onze totale maandlasten. Door regelmatig onze vaste lasten te evalueren kunnen wij proactief handelen en waar mogelijk besparen.
Met deze voorbeelden van vaste lasten willen we jullie helpen bij het creëren van een gedegen basis voor uw eigen begroting.
Essentiële vaste lasten in uw maandelijkse uitgaven
Bij het beheren van onze financiën is het belangrijk om niet alleen naar de hoogte van onze inkomsten te kijken, maar ook naar de essentiële vaste lasten die we elke maand moeten betalen. Deze lasten vormen de basis van onze financiële verplichtingen en zijn cruciaal voor een realistische begroting. Het helpt ons om te begrijpen welke uitgaven onvermijdelijk zijn en waar we wellicht mogelijkheden hebben om te besparen.
Vaste lasten die u niet kunt negeren
Hieronder vindt u enkele voorbeelden van essentiële vaste lasten die wij in onze maandelijkse uitgaven moeten opnemen:
- Huur of hypotheeklasten: Dit blijft meestal de grootste kostenpost in ons budget. Het is essentieel om deze kosten nauwkeurig in kaart te brengen.
- Energiekosten: De kosten voor gas, water en elektriciteit zijn onmisbaar voor een comfortabele levensstijl.
- Zorgverzekering: Deze verzekering is vaak verplicht en dient als bescherming tegen hoge medische kosten.
- Vervoerskosten: Denk aan brandstof voor auto’s of openbaar vervoer; deze uitgaven zijn vaak noodzakelijk voor werk of dagelijkse activiteiten.
- Opleidingskosten: Indien we studeren of cursussen volgen, kunnen deze kosten een blijvende last vormen.
Tabel met gemiddelde bedragen
Om een duidelijker beeld te krijgen van wat deze essentiele lasten gemiddeld kosten, hebben we onderstaande tabel samengesteld:
| Type Vaste Lasten | Gemiddeld Bedrag per Maand |
|---|---|
| Huur/Hypotheek | € 1.200 |
| Energiekosten | € 150 |
| Zorgverzekering | € 120 |
| Vervoerskosten (auto/openbaar vervoer) | € 100 |
| Opleidingskosten (totaal) | € 80 |
Door inzicht te krijgen in deze cijfers, kunnen wij beter plannen en anticiperen op toekomstige veranderingen in onze uitgaven. Het regelmatig evalueren van onze essentiële vaste lasten stelt ons in staat om proactief beslissingen te nemen over mogelijke besparingen of aanpassingen aan ons budget.
Met dit overzicht willen we jullie helpen bij het stellen van prioriteiten binnen jullie financiële planning en het creëren van ruimte voor andere belangrijke uitgaven.
Hoe u uw vaste lasten kunt beheren en verlagen
Bij het beheren van onze vaste lasten is het cruciaal om actief te zoeken naar mogelijkheden om deze kosten te verlagen. Dit kan niet alleen onze maandelijkse uitgaven verlichten, maar ook ons financiële overzicht verbeteren. Door een gestructureerde aanpak kunnen we beter grip krijgen op onze financiën en zorgen dat we ons budget effectief gebruiken.
Stap 1: Evaluatie van uw huidige vaste lasten
Voordat we stappen ondernemen om onze vaste lasten te verlagen, is het belangrijk om eerst een grondige evaluatie uit te voeren. Dit houdt in dat we al onze essentiële kosten in kaart brengen en analyseren:
- Huur of hypotheek: Onderzoek de mogelijkheden voor herfinanciering of vergelijk verschillende aanbieders.
- Energiekosten: Kijk naar alternatieve energiebedrijven of overweeg energiebesparende maatregelen zoals isolatie.
- Zorgverzekering: Vergelijk jaarlijks zorgverzekeringen; soms zijn er goedkopere opties met vergelijkbare dekking.
- Vervoerskosten: Overweeg carpoolen of openbaar vervoer als alternatieven voor autorijden.
Door deze evaluatie kunnen we inzicht krijgen in waar de meeste besparingen mogelijk zijn.
Stap 2: Actieve besparingsstrategieën
Nadat we onze vaste lasten hebben geëvalueerd, kunnen we gerichte acties ondernemen om deze kosten daadwerkelijk te verlagen. Hier zijn enkele effectieve strategieën:
- Bundelen van diensten: Veel aanbieders bieden kortingen aan wanneer je meerdere diensten afneemt, zoals internet en televisie samen.
- Onderhandelen met leveranciers: Neem contact op met je leveranciers en vraag naar kortingen of betere tarieven; soms zijn ze bereid om mee te denken.
- Gebruik maken van subsidies of belastingvoordelen: Informeer naar mogelijke subsidies voor energiebesparing of andere fiscale voordelen die je kunt benutten.
Deze strategieën helpen niet alleen bij het verminderen van noodzakelijke uitgaven, maar stimuleren ook een meer bewuste besteding van geld.
Stap 3: Regelmatige herziening en aanpassing
Het is essentieel dat wij regelmatig terugkijken naar onze vastgestelde lasten en ons budget. De omstandigheden veranderen constant-of het nu gaat om inkomenswijzigingen, nieuwe gezinsomstandigheden of marktvariaties. Door op gezette tijden (bijvoorbeeld elk kwartaal) ons budget opnieuw onder de loep te nemen, blijven wij proactief in plaats van reactief bij het beheren van onze financiën.
Een gestructureerde benadering helpt ons niet alleen vandaag de dag besparen, maar ook duurzame financiële gezondheid op lange termijn te waarborgen.
Veelvoorkomende variabele kosten en hun impact op uw begroting
Bij het opstellen van een overzichtelijke begroting is het niet alleen belangrijk om onze vaste lasten in kaart te brengen, maar ook om rekening te houden met de variabele kosten. Deze kosten kunnen fluctueren en hebben een directe impact op ons budget. Het begrijpen van deze uitgaven helpt ons beter te anticiperen op veranderingen en maakt het eenvoudiger om financiële ruimte te creëren voor onvoorziene omstandigheden.
Voorbeelden van variabele kosten
Variabele kosten zijn uitgaven die niet vaststaan en tijdelijk kunnen veranderen, afhankelijk van ons verbruik of onze keuzes. Enkele veelvoorkomende voorbeelden zijn:
- Boodschappen: De kosten voor dagelijkse boodschappen kunnen sterk variëren afhankelijk van de aankopen die we doen en waar we winkelen.
- Verzekeringen: Sommige verzekeringen hebben premies die jaarlijks worden aangepast, wat invloed kan hebben op onze maandelijkse lasten.
- Hobby’s en vrijetijdsbesteding: Kosten voor abonnementen, sportclubs of andere activiteiten kunnen fluctueren naargelang onze betrokkenheid.
- Vervoerskosten: Dit omvat brandstofkosten of openbaar vervoer, welke afhankelijk zijn van frequentie en afstand.
Impact op uw begroting
Het is essentieel om deze variabele kosten goed in de gaten te houden, omdat ze ons budget aanzienlijk kunnen beïnvloeden. Een plotse stijging in bijvoorbeeld brandstofprijzen of boodschappen kan leiden tot financiële stress als we hier geen rekening mee houden. Door regelmatig onze uitgaven te monitoren, krijgen we inzicht in patronen en trends.
Om een realistisch beeld van onze financiën te behouden, raden wij aan om een aparte categorie voor variabele kosten aan te maken binnen onze begroting. Op deze manier kunnen we gemakkelijk zien waar er mogelijk besparingen gerealiseerd kunnen worden.
| Type kost | Gemiddeld per maand | Variatie |
|---|---|---|
| Boodschappen | €300 | €250 – €350 |
| Verzekeringen | €150 | €140 – €160 |
| Vervoerskosten | €100 | €80 – €120 |
| Vrijetijdsbesteding | €200 | €150 – €250 |
Door inzichtelijk te maken hoe deze uitgaven zich ontwikkelen, wordt het gemakkelijker om noodzakelijke aanpassingen door te voeren wanneer dat nodig is. We moeten altijd voorbereid zijn op wijzigingen in ons consumptiegedrag of externe factoren die invloed hebben op de prijzen.
Tips voor het opstellen van een overzichtelijke financiële planning
Bij het opstellen van een overzichtelijke financiële planning is het cruciaal om niet alleen onze vaste lasten in kaart te brengen, maar ook om een heldere structuur te creëren die ons helpt bij het beheren van al onze uitgaven. Dit zorgt ervoor dat we beter inzicht krijgen in onze financiële situatie en dat we effectiever kunnen anticiperen op toekomstige veranderingen.
Maak gebruik van digitale tools
Een handige manier om onze financiële planning overzichtelijk te houden, is door gebruik te maken van digitale tools of apps. Deze hulpmiddelen bieden vaak de mogelijkheid om zowel vaste als variabele lasten automatisch bij te houden. Hierdoor kunnen we eenvoudig trends herkennen en aanpassen waar nodig. Een paar voorbeelden van nuttige applicaties zijn:
- Mint: Deze app helpt ons bij het volgen van uitgaven en budgetten.
- YNAB (You Need A Budget): Dit biedt ons inzicht in hoe we elke euro besteden en aanmoedigt tot sparen.
- Excel-sjablonen: Voor degenen die liever handmatig werken, zijn er talrijke sjablonen beschikbaar voor Excel die ons helpen bij het organiseren van onze financiën.
Categoriseer uw uitgaven
Het categoriseren van uitgaven kan ons helpen om beter inzicht te krijgen in waar ons geld naartoe gaat. Door vaste lasten zoals huur of hypotheek, verzekeringen en abonnementen apart te zetten van variabele kosten zoals boodschappen of entertainment, kunnen we eenvoudiger zien waar besparingen mogelijk zijn. We raden aan om de volgende categorieën op te nemen:
- Vaste lasten: Huur/hypotheek, verzekeringen, belastingen.
- Variabele kosten: Boodschappen, vervoer, vrije tijd.
- Sparen/Investeren: Geld dat bedoeld is voor toekomstig gebruik.
Stel realistische doelen
Het stellen van haalbare financiële doelen kan ons motiveren om binnen ons budget te blijven. Het is belangrijk om deze doelen SMART (Specifiek, Meetbaar, Acceptabel, Realistisch en Tijdgebonden) op te stellen. Enkele voorbeelden zijn:
- Besparen voor een vakantie binnen 12 maanden door maandelijks €100 apart te leggen.
- Het verminderen van uitgaven aan restaurants met 20% gedurende drie maanden.
| Doel | Bedrag per maand | Tijdslijn |
|---|---|---|
| Vakantie sparen | €100 | 12 maanden |
| Vermindering restaurantuitgaven | -€50 | 3 maanden |
| Noodfonds opbouwen | €200 | 6 maanden |
Door deze tips toe te passen in onze financiële planning creëren wij meer duidelijkheid over onze inkomsten en uitgaven. Dit stelt ons niet alleen in staat om beter met onverwachte situaties om te gaan maar ook om actief aan onze toekomstplannen te werken zonder onnodige stress of zorgen over geldzaken.