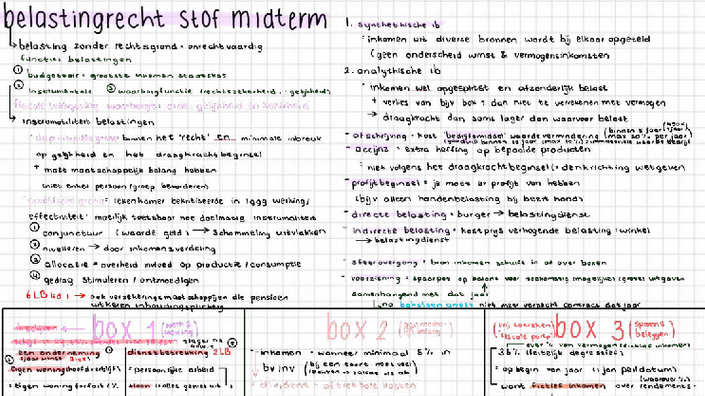
Indirecte belastingen spelen een cruciale rol in ons dagelijks leven, vaak zonder dat we het ons realiseren. In Nederland zijn er verschillende voorbeelden van indirecte belastingen die invloed hebben op de prijs van goederen en diensten. Deze belastingen worden niet rechtstreeks door de belastingbetaler aan de overheid betaald, maar verwerkt in de prijzen die wij betalen als consumenten.
We gaan kijken naar enkele belangrijke voorbeelden van indirecte belastingen en hoe ze functioneren binnen ons belastingstelsel. Denk hierbij aan accijnzen op alcohol en tabak of de btw die we elke keer weer tegenkomen bij onze aankopen. Waarom zijn deze indirecte belastingen zo belangrijk voor onze economie? Ontdek met ons hoe deze systemen werken en welke impact ze hebben op zowel consumenten als bedrijven in Nederland.
Voorbeelden Indirecte Belastingen in Nederland
In Nederland zijn indirecte belastingen een belangrijk onderdeel van het belastingstelsel. Ze worden geheven op goederen en diensten, waardoor de uiteindelijke kosten voor consumenten stijgen. Dit betekent dat we dagelijks in aanraking komen met verschillende soorten indirecte belastingen, vaak zonder dat we het ons realiseren. Hieronder geven we enkele duidelijke voorbeelden van deze belastingen die een significante impact hebben op ons dagelijks leven.
Belasting op Toegevoegde Waarde (btw)
Een van de meest herkenbare voorbeelden indirecte belastingen is de belasting op toegevoegde waarde (btw). De btw wordt geheven op bijna alle goederen en diensten die in Nederland worden verkocht. Er zijn verschillende tarieven:
- Hoog tarief: 21% – Van toepassing op de meeste producten en diensten.
- Laag tarief: 9% – Geldt voor basislevensmiddelen, boeken en sommige andere culturele producten.
- Nultarief: 0% – Voor exportproducten of specifieke intracommunautaire leveringen.
Deze belasting wordt meestal door bedrijven aan de consument doorberekend, wat resulteert in hogere prijzen aan de kassa.
Accijnzen
Accijnzen vormen ook een essentieel onderdeel van onze indirecte belastingen. Deze worden geheven op bepaalde goederen om zowel inkomsten te genereren als consumptie te reguleren. Enkele veelvoorkomende accijnsgoederen zijn:
- Alcohol
- Tabak
- Brandstoffen
De hoogte van de accijnzen kan variëren afhankelijk van het type product en heeft directe gevolgen voor de prijs die consumenten betalen.
| Product | Accijns per eenheid |
|---|---|
| Bier (tot 8% alcohol) | €0,00 per liter |
| Wijn | €2,51 per liter |
| Sigaretten | €3,17 per pakje (20 sigaretten) |
| Benzine | €0,73 per liter |
Door deze accijnzen dragen consumenten bij aan overheidsinkomsten terwijl ze tegelijkertijd worden gestimuleerd om minder schadelijke producten te gebruiken.
Overige Indirecte Belastingen
Naast btw en accijnzen zijn er nog andere voorbeelden indirecte belastingen die wij tegenkomen:
- Toeristenbelasting: Vaak opgelegd door gemeenten aan bezoekers die tijdelijk verblijven in hotels of vakantiehuisjes.
- Milieuheffingen: Bijvoorbeeld heffingen op plastic tassen of afvalverwerking om milieuvriendelijk gedrag aan te moedigen.
Elk van deze belastingvormen heeft invloed op onze uitgavenpatronen en draagt bij aan diverse overheidsdoelen zoals duurzaamheid of toerismebevordering.
Hoe Werken Indirecte Belastingen?
Indirecte belastingen functioneren op een manier die vaak niet direct zichtbaar is voor consumenten. In tegenstelling tot directe belastingen, zoals inkomstenbelasting, worden indirecte belastingen geheven op goederen en diensten en zijn zij opgenomen in de uiteindelijke prijs die wij betalen bij aankoop. Dit betekent dat bedrijven verantwoordelijk zijn voor het innen van deze belastingen en ze doorberekenen aan de consument.
Bijvoorbeeld, wanneer wij een product kopen dat onderhevig is aan btw of accijnzen, zien we de belasting al in de prijs verwerkt. Hierdoor hebben we als consumenten vaak geen expliciet inzicht in hoeveel belasting we daadwerkelijk betalen. Dit kan leiden tot verwarring over de werkelijke kosten van producten en diensten.
Mechanisme van Indirecte Belastingen
De werking van indirecte belastingen kan verder worden verduidelijkt door te kijken naar hun mechanisme:
- Heffing: De overheid stelt tarieven vast voor verschillende soorten indirecte belastingen, zoals btw en accijnzen.
- Inning door bedrijven: Bedrijven zijn verplicht om deze belastingen te innen bij hun klanten op het moment van verkoop.
- Afdracht aan de overheid: Na inning moeten bedrijven deze bedragen periodiek afdragen aan de belastingdienst.
Door dit systeem wordt er een constante stroom van inkomsten gegenereerd voor de overheid zonder dat dit altijd zichtbaar is in onze dagelijkse uitgaven.
Voorbeeld van Betaling
Laten we een praktisch voorbeeld bekijken om te illustreren hoe dit werkt:
- Een supermarkt verkoopt een pak melk voor €1,00.
- De btw op melk bedraagt 9%, wat betekent dat er €0,09 aan belasting bovenop komt.
- De klant betaalt dus €1,09 totaal.
- De supermarkt houdt €0,09 in als btw en draagt dit bedrag vervolgens af aan de Belastingdienst.
Hierdoor begrijpen we beter hoe indirecte belastingen ons dagelijks leven beïnvloeden zonder dat we het altijd beseffen.
Impact op Consumentengedrag
Indirecte belastingen kunnen ook invloed hebben op ons koopgedrag. Prijzen verhogen door hogere belastingtarieven kan ertoe leiden dat consumenten minder geneigd zijn om bepaalde producten te kopen of alternatieven zoeken die minder of geen belasting met zich meebrengen. Dit soort gedragsveranderingen heeft niet alleen gevolgen voor individuele aankopen maar ook voor bredere economische trends binnen Nederland.
Op deze manier spelen indirecte belastingen een cruciale rol in zowel ons persoonlijke budget als in nationale fiscale strategieën.
Belasting op Toegevoegde Waarde en Voorbeelden
De Belasting op Toegevoegde Waarde (btw) is een van de meest herkenbare vormen van indirecte belastingen in Nederland. Deze belasting wordt geheven op de verkoopwaarde van goederen en diensten en is daarmee een essentieel onderdeel van ons dagelijks economisch leven. Bij elke aankoop die we doen, betalen we niet alleen voor het product zelf, maar ook voor de btw die aan dat product is gekoppeld. Dit zorgt ervoor dat consumenten vaak onbewust zijn van het bedrag dat zij daadwerkelijk aan belasting bijdragen.
Tarieven en Toepassingen
In Nederland kennen we verschillende btw-tarieven, afhankelijk van het type product of dienst. De belangrijkste tarieven zijn:
- Hoog tarief: 21% – Dit geldt voor de meeste goederen en diensten.
- Laag tarief: 9% – Van toepassing op bepaalde levensmiddelen, boeken, en medicijnen.
- Nul-tarief: 0% – Geldt onder andere voor exportgoederen.
Deze variatie in tarieven heeft invloed op hoe wij als consumenten ons budget indelen en welke producten we kiezen om te kopen.
Voorbeeld Berekening
Om duidelijker te maken hoe de btw werkt bij dagelijkse aankopen, bekijken we een specifiek voorbeeld:
- Een restaurant verkoopt een maaltijd voor €30.
- De btw die hierop wordt geheven bedraagt 9%, wat resulteert in €2,70 aan belasting.
- De totale kosten voor de klant bedragen dus €32,70.
- Het restaurant moet vervolgens deze €2,70 afdragen aan de Belastingdienst.
Dit voorbeeld illustreert niet alleen hoe btw wordt berekend, maar laat ook zien hoe deze belasting deel uitmaakt van onze dagelijkse uitgaven.
Effecten op Consumentenprijzen
Het percentage dat door bedrijven als btw wordt doorberekend kan aanzienlijke gevolgen hebben voor consumentenprijzen. Wanneer er veranderingen plaatsvinden in het btw-tarief, zoals verhogingen of verlagingen door de overheid, kunnen wij als consumenten direct merken dat prijzen fluctueren. Dit beïnvloedt niet alleen onze koopbeslissingen maar ook onze perceptie over waarde en kwaliteit van producten.
Door inzicht te krijgen in de werking van belasting op toegevoegde waarde begrijpen wij beter waarom sommige producten duurder zijn dan andere en hoe dit ons gedrag als consument kan beïnvloeden bij aankoopbeslissingen binnen het kader van voorbeelden indirecte belastingen in Nederland.
Accijnzen als Indirecte Belastingen: Wat Zijn Ze?
Accijnzen zijn specifieke indirecte belastingen die door de overheid worden geheven op bepaalde goederen en diensten. Ze zijn ontworpen om het gebruik of de consumptie van deze producten te reguleren, vaak met als doel gezondheids- of milieukwesties aan te pakken. In Nederland komen we accijnzen tegen op diverse producten, zoals tabak, alcohol en brandstof. Dit betekent dat consumenten bij de aankoop van deze artikelen niet alleen betalen voor het product zelf, maar ook voor een extra belasting die is toegevoegd.
Soorten Accijnzen
Er zijn verschillende soorten accijnzen die in Nederland worden toegepast:
- Accijns op tabak: Deze belasting is bedoeld om roken te ontmoedigen en heeft invloed op de prijs van sigaretten en andere tabaksproducten.
- Accijns op alcohol: Dit geldt voor bier, wijn en sterke dranken. De hoogte van de accijns kan variëren afhankelijk van het alcoholpercentage.
- Accijns op brandstoffen: Benzine en diesel zijn onderhevig aan accijnzen die bijdragen aan zowel de staatsinkomsten als milieubeleid.
Elke soort accijns heeft specifieke tarieven die regelmatig kunnen worden herzien door de overheid.
Effecten van Accijnzen
De invoering of verhoging van accijnzen kan directe gevolgen hebben voor consumentenprijzen. Wanneer bijvoorbeeld de accijns op tabak stijgt, zien we vaak dat winkeliers deze kosten doorberekenen aan hun klanten. Dit leidt tot hogere prijzen, wat mogelijk invloed heeft op ons koopgedrag. Consumenten kunnen besluiten minder te kopen of alternatieven te zoeken, wat weer effect heeft op de vraag naar bepaalde producten.
Bovendien spelen accijnzen een belangrijke rol in het bevorderen van maatschappelijke doelen. Door hoge belastingen te heffen op ongezonde producten hoopt men mensen aan te moedigen gezondere keuzes te maken. Hierdoor dragen we bij aan een beter milieu en gezondheid binnen onze gemeenschap.
Door inzicht in hoe accijnzen functioneren in combinatie met andere voorbeelden indirecte belastingen leren we niet alleen over onze uitgavenpatronen, maar begrijpen we ook beter hoe ons gedrag als consument wordt gevormd door fiscale maatregelen.
Impact van Indirecte Belastingen op Consumentenprijzen
Indirecte belastingen, zoals accijnzen en btw, hebben een significante impact op de consumentenprijzen in Nederland. Deze belastingen worden niet rechtstreeks door de consument aan de overheid betaald; in plaats daarvan worden ze opgenomen in de prijs van goederen en diensten. Hierdoor zien we dat de uiteindelijke kosten voor de consument vaak hoger zijn dan verwacht. Wanneer bijvoorbeeld een winkelier een product aanbiedt, is het belangrijk om te begrijpen dat deze prijs ook bepaalde belastingcomponenten omvat.
De invloed van indirecte belastingen kan variëren afhankelijk van het type product of dienst. Het is essentieel om inzicht te krijgen in hoe deze belastingen doorwerken in ons dagelijks leven:
- Prijsstijgingen: Bij verhoging van accijnzen op tabak of alcohol moeten consumenten rekenen op hogere prijzen bij aankoop.
- Affectie voor koopgedrag: Consumenten kunnen hun aankopen aanpassen als gevolg van stijgende prijzen, wat leidt tot een daling van de vraag naar bepaalde producten.
- Veranderende marktdynamiek: Als alternatieven beschikbaar zijn zonder hoge indirecte belastingen, kan dit leiden tot verschuivingen binnen markten.
Voorbeeld van Effecten op Consumentenprijzen
Om de impact beter te begrijpen, bekijken we enkele voorbeelden die illustreren hoe indirecte belastingen werken:
| Product | Basisprijs (excl. belasting) | Btw (%) | Totaalprijs (incl. belasting) |
|---|---|---|---|
| Sigaretten | 5,00 € | 21% | 6,05 € |
| Bier (0,5L) | 2,00 € | 21% | 2,42 € |
| Benzine (per liter) | 1,50 € | (accijns inbegrepen) | 1,80 € |
Zoals we uit deze tabel kunnen afleiden, verhogen zowel btw als accijnzen de uiteindelijke prijs die wij als consumenten betalen. De verschillen tussen basisprijzen en totaalprijzen onderstrepen het effect dat deze indirecte belastingen hebben op onze dagelijkse uitgaven.
Maatschappelijke Impact en Gedragsverandering
Naast financiële implicaties speelt ook maatschappelijke verantwoordelijkheid een rol bij indirecte belastingen. Door hogere tarieven te heffen op ongezonde producten zoals alcohol en tabak hoopt men niet alleen inkomsten voor de staat te genereren maar ook gedragsveranderingen onder consumenten te stimuleren. Dit kan leiden tot gezondere keuzes en uiteindelijk bijdragen aan verbeterde volksgezondheid.
In conclusie benadrukken we dat indirecte belastingen niet alleen invloed hebben op onze portemonnee maar tevens fungeren als instrument voor beleidsmakers om gedrag en consumptiepatronen te beïnvloeden. Het is cruciaal dat wij ons bewust zijn van deze dynamiek zodat we weloverwogen keuzes maken over onze aankopen en consumptiegewoonten.