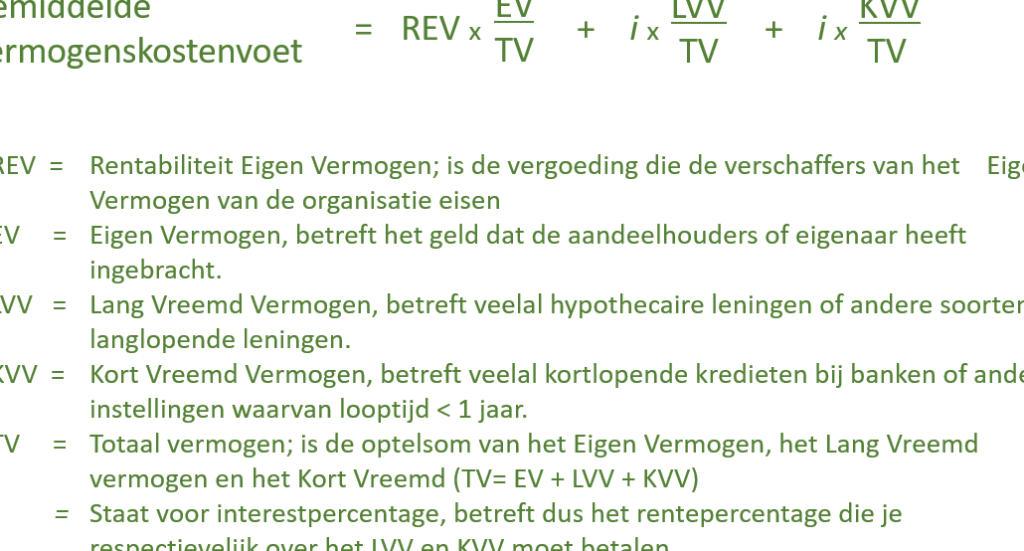
In de dynamische wereld van de financiële sector speelt kort vreemd vermogen een cruciale rol. Dit type financiering stelt bedrijven in staat om snel in te spelen op kansen zonder langdurige verplichtingen aan te gaan. In dit artikel verkennen we enkele voorbeelden kort vreemd vermogen die illustreren hoe organisaties deze strategieën toepassen om hun liquiditeit te optimaliseren.
Van bankleningen tot leverancierskrediet en factoring, er zijn diverse manieren waarop bedrijven gebruikmaken van kort vreemd vermogen. Wij zullen deze voorbeelden gedetailleerd bespreken zodat u inzicht krijgt in hun werking en voordelen. Hoe kunnen deze voorbeelden uw eigen bedrijf helpen bij het verbeteren van financiële flexibiliteit? Blijf lezen om meer te ontdekken over de impact van kort vreemd vermogen op de groei en stabiliteit binnen de financiële sector.
In de financiële sector zijn er verschillende voorbeelden van kort vreemd vermogen die essentieel zijn voor de dagelijkse operatie van banken en andere financiële instellingen. Dit soort financiering stelt bedrijven in staat om hun liquiditeit te beheren, investeringen te doen en onverwachte uitgaven op te vangen. Hieronder belichten we enkele prominente toepassingen van kort vreemd vermogen binnen deze sector.
Voorbeelden van kort vreemd vermogen
- Kredietlijnen: Veel banken bieden kredietlijnen aan hun klanten, waardoor ze snel toegang hebben tot extra fondsen wanneer dat nodig is. Deze faciliteiten kunnen onmiddellijk worden aangesproken zonder langdurige goedkeuringsprocessen.
- Commercial Paper: Financiële instellingen gebruiken vaak commercial paper als een manier om tijdelijk geld aan te trekken. Dit is een soort ongedekte schuldbewijs dat doorgaans wordt uitgegeven met een looptijd van maximaal 270 dagen.
- Bankleningen: Kortlopende bankleningen zijn gebruikelijk in de financiële sector en bieden bedrijven de mogelijkheid om snel kapitaal te verkrijgen voor operationele kosten of tijdelijke cashflowproblemen.
- Factoring: Bij factoring verkopen bedrijven hun openstaande facturen aan een derde partij (factormaatschappij) tegen een korting, wat hen directe liquiditeit oplevert zonder te wachten op betaling door klanten.
| Type | Kenmerken |
|---|---|
| Kredietlijnen | Snel toegankelijk; flexibele opname |
| Commercial Paper | Korte looptijden; ongedekt |
| Bankleningen | Tijdelijke financiering; directe cashflow ondersteuning |
| Factoring | Directe liquiditeit; verkoop van debiteuren |
Deze voorbeelden illustreren hoe kort vreemd vermogen onze mogelijkheden vergroot om effectief met financiële uitdagingen om te gaan en kansen optimaal te benutten. Door het juiste type kort vreemd vermogen toe te passen, kunnen we onze operationele efficiëntie verbeteren en financieel gezond blijven in een steeds veranderende markt.
Soorten kort vreemd vermogen en hun toepassingen
In de wereld van kort vreemd vermogen zijn er verschillende soorten financiering die bedrijven in de financiële sector kunnen toepassen. Elk type heeft unieke kenmerken en toepassingen, waardoor ze geschikt zijn voor specifieke situaties. Door het juiste soort kort vreemd vermogen te kiezen, kunnen wij onze liquiditeit optimaliseren en ons risico beheersen. Hier bespreken we enkele belangrijke .
### Kredietlijnen
Kredietlijnen bieden bedrijven een flexibele manier om toegang te krijgen tot extra fondsen wanneer dat nodig is. Ze stellen ons in staat om onmiddellijk geld op te nemen binnen een vooraf goedgekeurd kredietlimiet, wat cruciaal kan zijn tijdens perioden van onvoorziene uitgaven of tijdelijke cashflowproblemen.
### Commercial Paper
Commercial paper is een populaire optie voor financiële instellingen die snel behoefte hebben aan liquiditeit. Dit soort ongedekte schuldbewijzen wordt vaak uitgegeven met korte looptijden, meestal tot 270 dagen, en is ideaal voor het aantrekken van tijdelijke financiering zonder langdurige goedkeuringsprocessen.
### Bankleningen
Kortlopende bankleningen zijn ook een essentieel voorbeeld van kort vreemd vermogen. Deze leningen bieden directe cashflow-ondersteuning aan bedrijven die snel kapitaal nodig hebben voor operationele kosten of investeringen. De eenvoud in aanvraag en snelle goedkeuring maken het aantrekkelijk voor veel organisaties.
### Factoring
Factoring stelt bedrijven in staat om hun openstaande facturen te verkopen aan gespecialiseerde factormaatschappijen tegen contante betaling. Dit biedt niet alleen onmiddellijke liquiditeit, maar helpt ook bij het verminderen van debiteurenrisico’s door betalingen sneller te innen.
| Type | Kenmerken |
|---|---|
| Kredietlijnen | Flexibel; onmiddellijke opname |
| Commercial Paper | Korte looptijden; ongedekt |
| Bankleningen | Tijdelijke financiering; directe ondersteuning |
| Factoring | Snelle liquiditeit; verkoop van debiteuren |
Door deze variëteit aan opties kunnen wij als financiële instelling beter inspelen op de behoeften van onze klanten en tegelijkertijd onze eigen operationele efficiëntie verbeteren. Het gebruik van kort vreemd vermogen biedt ons niet alleen flexibiliteit, maar ook de mogelijkheid om strategisch voordeel te behalen in een dynamische marktomgeving.
Voordelen van het gebruik van kort vreemd vermogen
Het gebruik van kort vreemd vermogen biedt tal van voordelen voor bedrijven binnen de financiële sector. Een van de belangrijkste voordelen is de verbeterde liquiditeit die het kan bieden. Door gebruik te maken van kortlopende financieringsopties kunnen wij snel reageren op veranderingen in de markt en onvoorziene uitgaven. Dit stelt ons in staat om operationele kosten effectief te dekken zonder dat we ons langdurig hoeven vast te leggen aan schulden.
Een ander belangrijk voordeel is de flexibiliteit die kort vreemd vermogen met zich meebrengt. In tegenstelling tot langetermijnfinanciering, waarbij vaak complexe goedkeuringsprocessen en lange looptijden betrokken zijn, kunnen we met kort vreemd vermogen snel beslissingen nemen en direct toegang krijgen tot benodigde middelen.
Kosteneffectiviteit
Kort vreemd vermogen kan ook kosteneffectief zijn. Omdat deze vormen van financiering vaak lagere rentevoeten hebben dan traditionele leningen, kunnen wij onze kosten drukken en tegelijkertijd profiteren van snelle toegang tot kapitaal. Bovendien vermindert het risico op hoge rentes bij langere verplichtingen, wat vooral voordelig is tijdens economische onzekerheid.
Risicobeheer
Door het inzetten van kort vreemd vermogen kunnen wij ons risico beter beheren. We zijn in staat om specifieke, tijdelijke behoeften te adresseren zonder ons bloot te stellen aan langdurige verplichtingen of hogere schuldenlasten. Dit helpt niet alleen bij het behouden van een gezonde balans in onze financiën, maar ook bij het waarborgen dat we wendbaar blijven in een dynamische omgeving.
In samenvatting draagt het gebruik van kort vreemd vermogen aanzienlijk bij aan onze financiële strategieën door liquiditeit te verbeteren, flexibiliteit te bieden en kosten effectief te beheren. Hierdoor kunnen wij als organisatie beter inspelen op de behoeften van onze klanten en tegelijkertijd onze eigen operationele efficiëntie vergroten.
Risico’s verbonden aan kort vreemd vermogen
Het gebruik van kort vreemd vermogen brengt niet alleen voordelen met zich mee, maar ook verschillende risico’s die wij als organisatie zorgvuldig moeten overwegen. Hoewel deze financieringsvormen ons in staat stellen snel te reageren op marktomstandigheden, zijn er potentiële gevaren verbonden aan de kortetermijnverbintenissen die we aangaan.
Een van de belangrijkste risico’s is de mogelijkheid van liquiditeitsproblemen. Als we afhankelijk zijn van kort vreemd vermogen om onze dagelijkse operaties te financieren, kan een onverwachte daling van de omzet of onvoorziene uitgaven ons in financiële moeilijkheden brengen. Dit kan leiden tot het niet kunnen voldoen aan onze verplichtingen, wat schade toebrengt aan onze kredietwaardigheid en reputatie.
Daarnaast bestaat er een verhoogd risico op renteveranderingen. Terwijl kort vreemd vermogen vaak lagere rentevoeten biedt dan langetermijnleningen, kunnen schommelingen in de rentetarieven ons financieel beïnvloeden. Als rentetarieven stijgen terwijl wij nog steeds afhankelijk zijn van kortlopende schulden, kan dit onze kosten aanzienlijk verhogen en druk uitoefenen op onze winstgevendheid.
Beperkte financieringsopties
Kort vreemd vermogen kan ook beperkend zijn in termen van beschikbare financieringsopties. Omdat deze middelen meestal gericht zijn op korte termijnbehoeften, kunnen ze onvoldoende dekking bieden voor grotere investeringen of strategische uitbreidingen. Hierdoor kunnen we kansen missen die cruciaal zijn voor groei en innovatie binnen de financiële sector.
Afhankelijkheid van externe kapitaalverschaffers
Wij moeten ook rekening houden met de afhankelijkheid van externe kapitaalverschaffers, zoals banken en andere financiële instellingen. Deze afhankelijkheid betekent dat veranderingen in het beleid of de voorwaarden van kredietverstrekkers direct invloed hebben op onze toegang tot noodzakelijke fondsen. Bij striktere kredietvoorwaarden of een verslechterende economische situatie kan het moeilijk worden om opnieuw te financieren of nieuwe leningen aan te vragen.
In samenvatting is het essentieel dat wij ons bewust zijn van deze risico’s bij het inzetten van kort vreemd vermogen en hierbij strategisch nadenken over hoe we deze risico’s effectief kunnen beheren om zo duurzaam succes binnen de financiële sector te waarborgen.
Vergelijking met lange termijn financiering
Bij de overweging van kort vreemd vermogen in de financiële sector, is het belangrijk om het te vergelijken met lange termijn financiering. Beide vormen hebben hun eigen kenmerken, voordelen en nadelen die we zorgvuldig moeten analyseren om weloverwogen beslissingen te nemen.
Een significant voordeel van lange termijn financiering is dat het ons in staat stelt om grotere investeringen te doen zonder directe druk op onze liquiditeit. Dit type financiering biedt stabiliteit en voorspelbaarheid, aangezien de terugbetalingen over een langere periode worden verspreid. Hierdoor kunnen wij strategisch plannen voor de toekomst en beter inspelen op groei-initiatieven.
| Kenmerk | Kort Vreemd Vermogen | Lange Termijn Financiering |
|---|---|---|
| Looptijd | Korte termijn | Lange termijn |
| Flexibiliteit | Hoog | Laag |
| Rentevoet | Vaak lager | Vaak hoger |
| Toegang tot kapitaal | Sneller | Langzamer |
Echter, korte termijn verplichtingen zijn vaak flexibeler en bieden ons snel toegang tot benodigde middelen. Dit kan cruciaal zijn in tijden van onvoorspelbare marktomstandigheden of bij tijdelijke cashflowproblemen. De lagere rentevoeten die gepaard gaan met kort vreemd vermogen maken het aantrekkelijk voor dagelijkse operationele behoeften.
Toch brengt deze flexibiliteit ook risico’s met zich mee die wij niet uit het oog mogen verliezen. Terwijl lange termijn leningen meer zekerheid bieden, vereisen ze doorgaans strengere voorwaarden en kunnen ze moeilijker toegankelijk zijn tijdens economische neergangen. Dit kan onze opties beperken wanneer we willen investeren in innovatieve projecten of uitbreidingen binnen de financiële sector.
In conclusie, zowel kort vreemd vermogen als lange termijn financiering spelen een vitale rol in onze financiële strategieën. Het juiste evenwicht vinden tussen deze twee vormen van financiering is essentieel voor ons succes en groei op lange termijn binnen de sector.