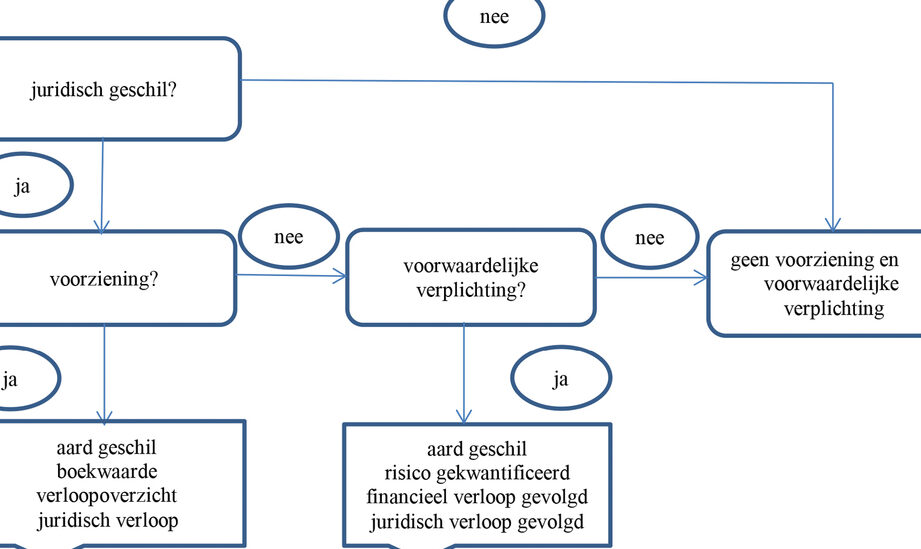
In de wereld van financiën zijn er tal van verplichtingen die niet direct zichtbaar zijn in de balans. kunnen ons helpen om een beter inzicht te krijgen in de financiële gezondheid van een organisatie. Deze verborgen verplichtingen kunnen aanzienlijke gevolgen hebben voor onze besluitvorming en strategie.
We onderzoeken verschillende soorten verplichtingen die buiten de balans vallen en hoe ze ons begrip van risico’s en kansen beïnvloeden. Denk hierbij aan operationele leasecontracten garanties of afgeleide financiële instrumenten. Hoe goed kennen wij deze voorbeelden en hun impact op onze bedrijfsvoering? Door deze informatie te begrijpen kunnen we beter voorbereid zijn op toekomstige uitdagingen en kansen.
Bent u benieuwd naar welke specifieke voorbeelden niet uit de balans blijkende verplichtingen bestaan? Blijf lezen terwijl we deze belangrijke aspecten verder verkennen en ontdekken wat ze voor uw organisatie betekenen.
in de praktijk
In de praktijk komen niet uit de balans blijkende verplichtingen vaak voor, en ze kunnen aanzienlijke implicaties hebben voor de financiële gezondheid van een organisatie. Deze verplichtingen zijn meestal niet zichtbaar op de balans, maar ze zijn essentieel voor het begrijpen van de werkelijke financiële positie. Laten we enkele concrete voorbeelden bekijken die ons helpen deze concepten beter te begrijpen.
Operationele leaseovereenkomsten
Een veelvoorkomend voorbeeld van een niet uit de balans blijkende verplichting is een operationele leaseovereenkomst. Bij deze vorm van leasing blijft het eigendom van het geleasete goed bij de verhuurder, en worden alleen de huurbetalingen als kosten geboekt in de resultatenrekening. Dit betekent dat wij als organisatie weliswaar verplichtingen aangaan door deze leases, maar dat ze niet direct op onze balans verschijnen.
- Kenmerken:
- Geen eigendomsoverdracht.
- Huurkosten worden periodiek betaald.
- Geen opname van activa of passiva op de balans.
Garanties en waarborgen
Een ander voorbeeld zijn garanties die wij bieden aan klanten of partners. Wanneer wij producten verkopen en garantie aanbieden, creëren we een toekomstige verplichting om mogelijk defecte producten te vervangen of repareren. Hoewel deze verplichting kan leiden tot aanzienlijke kosten in de toekomst, wordt deze vaak niet expliciet vermeld op onze balans.
- Voorbeelden:
- Productgaranties.
- Dienstverleningscontracten met herstelverplichtingen.
Pensioenverplichtingen
Ook pensioenverplichtingen kunnen onder deze categorie vallen wanneer zij zich buiten onze directe boekhouding bevinden. Vooral wanneer bedrijven gebruik maken van externe pensioenfondsen zonder volledige transparantie over hun toekomstige bijdragen, kunnen er onzichtbare verplichtingen ontstaan die invloed hebben op onze langetermijnplanning en liquiditeit.
| Type pensioenregeling | Kenmerken |
|---|---|
| Premiegebonden regeling | Wij betalen jaarlijkse premies; geen verdere verplichting |
| DB-regeling (beschikbare belofte) | Wij garanderen specifieke voordelen aan werknemers |
Door dit soort voorbeelden meer inzichtelijk te maken, realiseren we ons beter hoe belangrijk het is om aandacht te besteden aan voorbeelden niet uit de balans blijkende verplichtingen. Hierdoor kunnen we strategische beslissingen nemen die aansluiten bij zowel huidige als toekomstige verantwoordelijkheden binnen onze organisaties.
De impact van niet uit de balans blijkende verplichtingen op financiële rapportage
is aanzienlijk en kan ons begrip van de financiële gezondheid van een organisatie sterk beïnvloeden. Hoewel deze verplichtingen niet direct zichtbaar zijn, spelen ze een cruciale rol bij het vaststellen van de werkelijke risico’s en verantwoordelijkheden die een organisatie met zich meedraagt. Het negeren of onvoldoende rapporteren over deze verplichtingen kan leiden tot misleidende conclusies door belanghebbenden, zoals investeerders en crediteuren.
Wanneer wij kijken naar de invloed op onze financiële rapportage, zien we dat niet uit de balans blijkende verplichtingen vaak resulteren in verborgen kosten die pas later aan het licht komen. Dit kan gevolgen hebben voor onze liquiditeit en solvabiliteit op lange termijn. Daarom is het essentieel om transparant te zijn over deze verplichtingen, zodat we weloverwogen beslissingen kunnen nemen.
Financiële ratio’s en indicatoren
Niet uit de balans blijkende verplichtingen kunnen ook invloed hebben op belangrijke financiële ratio’s. Enkele voorbeelden hiervan zijn:
- Schuldratio: Een hoge schuldratio kan ons financieel kwetsbaar maken als er onverwachte betalingen moeten worden gedaan.
- Rentabiliteit: De rentabiliteit kan negatief worden beïnvloed wanneer toekomstige verplichtingen onverwachte kosten met zich meebrengen.
Door deze ratio’s goed te monitoren, kunnen wij proactief inspelen op mogelijke problemen.
Rapportagevereisten
Daarnaast zijn er steeds strengere rapportagevereisten vanuit regelgeving en accountingstandaarden die organisaties dwingen om meer informatie te verstrekken over hun niet uit de balans blijkende verplichtingen. Deze vereisten bevorderen transparantie en helpen ons om beter inzicht te krijgen in toekomstige risico’s. Het correct verwerken van deze informatie binnen onze jaarrekening is dus niet alleen een wettelijke vereiste, maar ook een manier om vertrouwen te kweken bij stakeholders.
Door aandacht te besteden aan de impact van niet uit de balans blijkende verplichtingen in onze financiële rapportages, zorgen wij ervoor dat zowel interne als externe partijen beschikken over een nauwkeurig beeld van onze financiële situatie. Dit helpt ons bij strategische planning en risicobeheer binnen ons bedrijf.
Soorten verplichtingen die niet op de balans verschijnen
Er zijn verschillende , maar desondanks een aanzienlijke impact kunnen hebben op de financiële positie van een organisatie. Deze verplichtingen kunnen variëren van toekomstige betalingsverplichtingen tot contractuele afspraken die nog niet volledig zijn gerealiseerd. Het is cruciaal om deze verplichtingen te identificeren en te begrijpen, omdat ze ons inzicht in de werkelijke risico’s en verantwoordelijkheden vergroten.
Operationele leaseovereenkomsten
Een veelvoorkomende categorie betreft operationele leaseovereenkomsten. In plaats van dat activa op de balans worden opgenomen, worden deze leases vaak als kosten in de resultatenrekening geboekt. Dit leidt tot een onderschatting van zowel activa als passiva, wat gevolgen kan hebben voor onze financiële ratio’s.
Voorwaardelijke verplichtingen
Daarnaast zijn er voorwaardelijke verplichtingen, zoals rechtszaken of schadeclaims waarbij het resultaat onzeker is. Hoewel deze verplichtingen misschien nooit werkelijkheid worden, moeten we zorgen dat we ze adequaat documenteren en rapporteren wanneer dit relevant is. Dit helpt belanghebbenden om beter geïnformeerde beslissingen te nemen.
Garanties en waarborgen
Ook garanties die we bieden aan klanten kunnen niet uit de balans blijkend zijn totdat we daadwerkelijk aansprakelijk worden gesteld. Deze garanties vormen potentieel een significant risico voor onze cashflow en liquiditeit, vooral wanneer grote claims zich aandienen.
In al deze gevallen is het belangrijk om aandacht te besteden aan hoe wij met deze niet uit de balans blijkende verplichtingen omgaan in onze rapportages en communicatie naar stakeholders toe. Door transparantie over deze zaken kunnen wij ervoor zorgen dat alle betrokken partijen goed geïnformeerd zijn over mogelijke toekomstige lasten die invloed hebben op onze financiële gezondheid.
Hoe niet uit de balans blijkende verplichtingen analyseren en beoordelen
Het analyseren en beoordelen van niet uit de balans blijkende verplichtingen is een cruciaal onderdeel van ons financieel beheer. Deze verplichtingen kunnen aanzienlijke risico’s met zich meebrengen die niet onmiddellijk zichtbaar zijn in onze financiële overzichten. Daarom moeten we systematisch te werk gaan om ze te identificeren, evalueren en rapporteren.
Een effectieve manier om deze verplichtingen te analyseren, is door ze op te splitsen in verschillende categorieën. Hierdoor krijgen we beter inzicht in hun aard en impact op onze organisatie. Enkele belangrijke stappen die we kunnen volgen zijn:
- Identificatie: Begin met het inventariseren van alle mogelijke niet uit de balans blijkende verplichtingen binnen onze organisatie. Dit omvat onder andere leaseovereenkomsten, garanties en voorwaardelijke verplichtingen.
- Beoordeling: Evalueer elke geïdentificeerde verplichting op basis van het risico dat deze met zich meebrengt voor onze financiële positie. Hierbij kijken we naar factoren zoals de waarschijnlijkheid dat de verplichting zal optreden en de potentiële impact op onze cashflow.
- Documentatie: Zorg ervoor dat alle bevindingen goed gedocumenteerd worden in onze interne rapportagesystemen. Dit helpt niet alleen bij compliance, maar ook bij toekomstige analyses wanneer nieuwe informatie beschikbaar komt of omstandigheden veranderen.
Voorbeeldanalyse
Om dit proces concreter te maken, laten we een voorbeeld bekijken van een operationele leaseovereenkomst:
- Leasecontract details:
- Huurperiode: 5 jaar
- Jaarlijkse huurprijs: €50.000
- Totale toekomstige betalingsverplichting: €250.000
In dit geval moet de totale toekomstige betalingsverplichting worden geëvalueerd naast andere financiële indicatoren om eventuele gevolgen voor liquiditeit en solvabiliteit in kaart te brengen.
Risicobeheer
Het beheren van deze niet uit de balans blijkende verplichtingen vereist ook goede communicatie binnen ons team en met externe belanghebbenden. Door transparantie hierover kunnen wij adequaat inspelen op onzekerheden die voortkomen uit deze verplichtingen, wat ons helpt om weloverwogen beslissingen te nemen.
Door zorgvuldig en proactief om te gaan met onze analyse en beoordeling van niet uit de balans blijkende verplichtingen, versterken wij onze financiële positionering en waarborgen wij duurzame groei voor onze organisatie.
Belang van transparantie bij niet uit de balans blijkende verplichtingen
Transparantie is van cruciaal belang wanneer we omgaan met niet uit de balans blijkende verplichtingen. Door helderheid te bieden over deze verplichtingen, kunnen wij zowel interne als externe belanghebbenden beter informeren over de financiële gezondheid van onze organisatie. Dit helpt niet alleen bij het opbouwen van vertrouwen, maar ook bij het waarborgen dat alle betrokken partijen goed geïnformeerd zijn over mogelijke risico’s en verantwoordelijkheden.
Een gebrek aan transparantie kan leiden tot misverstanden en een onjuiste perceptie van onze financiële positie. Het is essentieel om openhartig te communiceren over de aard en omvang van deze verplichtingen, evenals hun potentiële impact op toekomstige kasstromen. Dit stelt ons in staat om proactief te reageren op vragen of zorgen die zich kunnen voordoen.
Communicatie met belanghebbenden
Effectieve communicatie speelt hierbij een belangrijke rol. Wij moeten duidelijk aangeven:
- Welke specifieke verplichtingen niet op de balans staan;
- De reden waarom ze buiten de balans worden gehouden;
- Hoe wij deze verplichtingen monitoren en evalueren.
Bovendien versterkt dit onze verantwoordelijkheidszin ten opzichte van aandeelhouders, kredietverstrekkers en andere stakeholders die afhankelijk zijn van nauwkeurige financiële informatie voor hun besluitvorming.
Aanpak voor transparantie
Om transparantie effectief toe te passen, kunnen wij verschillende strategieën hanteren:
- Duidelijke rapportagesystemen: Zorg ervoor dat er adequaat gedocumenteerde procedures zijn voor het identificeren en rapporteren van niet uit de balans blijkende verplichtingen.
- Eerlijke presentatie in jaarverslagen: Bevat duidelijke secties waarin deze verplichtingen worden besproken, inclusief relevante cijfers en toelichtingen.
- Kennisdeling binnen het team: Organiseer regelmatig vergaderingen om updates over deze verplichtingen door te nemen en kennis te delen met betrekking tot risicobeheer.
Door ons in te zetten voor transparantie rondom niet uit de balans blijkende verplichtingen, creëren wij een solide basis voor verantwoord financieel beheer en bevorderen wij duurzame groei binnen onze organisatie.